

Senior Equity Analyst
Analys Zinzino kv3 2026: Marginalökning trots att tillväxten planar ut
18 nov 2026
Läs hela analysuppdateringen här:
Vinsten för tredje kvartalet 2026 understryker en solid operationell hävstång. Bruttomarginalen ökade till 37,7 %, vilket stödde en ökning av EBITDA med 54 %. Detta bör dämpa oron för effekten på vinsterna av en något osäker kortsiktig tillväxtprognos.
Kortsiktiga försäljningsutsikter fördunklade av ojämn tillväxt
Zinzino hade redan offentliggjort preliminära försäljningssiffror för tredje kvartalet 2026. Den rapporterade totala intäktstillväxten på 20 procent (23 procent i lokal valuta) till 941 miljoner SEK (784) var dock något högre än tidigare rapporterat. Som tidigare nämnts var de viktigaste regionala drivkrafterna för absoluta försäljningar Centraleuropa (+21 %) och Nordamerika (+57 %). Dessutom understöddes en tydlig tillväxtuppgång i APAC-regionen (+51 % jämfört med -10 % under andra kvartalet) av förvärv och stabila resultat i exempelvis Japan, Sydkorea och Kina. Samtidigt skedde betydande nedgångar på vissa marknader, såsom Turkiet och Indien, på grund av minskad distributörsaktivitet. De rapporterade försäljnings- och ledningskommentarerna tyder på att den organiska tillväxten (ej redovisad) för koncernen höll sig bättre än vi hade antagit, medan till exempel ItWorks! förvärvet ännu inte följer planen. Ledningen säger att det kommer att bli utmanande att upprätthålla den målade tillväxttakten på 20 % för resten av året. Vi tolkar det som en kvalificering av den kortsiktiga försäljningsprognosen, men inte som ett uttryckligt tillbakadragande av målet för 2026. I det avseendet var den preliminära oktoberförsäljningen som rapporterades den 4 november på +1 % tydligt långsammare än vi hade antagit. Målet för 2026–2028 på minst 20 % genomsnittlig försäljningstillväxt är oförändrat.
Marginalerna fortsätter att öka med medvindar och driftseffektivitet
Däremot var kvartalets resultat ett stabilt slag, med bruttovinst som växte 28 % till 354 miljoner SEK jämfört med vår prognos på 342 miljoner SEK. Jämfört med förra året ökade bruttomarginalen med 2,3 procentenheter till 37,7 %, vilket överträffade vår prognos med 0,9 procentenheter och låg i linje med det starka resultatet för andra kvartalet. EBITDA-resultatet förbättrades till 168,5 miljoner SEK (110), vilket motsvarar en marginal på 17,9 %. Detta var 19 % över vår uppskattning på 142 miljoner SEK. Avvikelsen berodde på lika delar: Zinzino hade en bättre än väntad bruttomarginal och en mer kontrollerad ökning av OPEX än vad vi prognostiserade. Trots en något mer osäker tillväxtprognos förväntar sig Zinzino ett starkt resultat för fjärde kvartalet.
Vi höjer våra resultatprognoser ytterligare
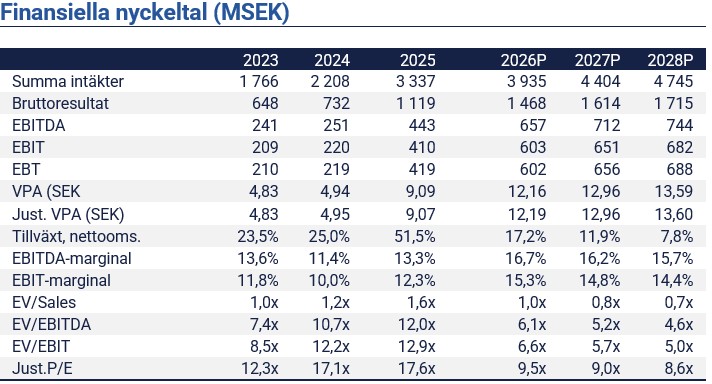
Vi justerar våra försäljningsuppskattningar för att återspegla en förväntad avmattning i tillväxten under fjärde kvartalet 2026 (vi antar +10 % för kvartalet). Lanseringen av ett sortiment av fermenterade kosttillskott i november i Europa kan dock bidra till att mildra svåra jämförelser mellan försäljningar år och den svaga oktobersiffran. Vi upprepar vår prognos om tvåsiffrig tillväxt nästa år, hjälpt av vår uppskattning att basen av abonnemang/återkommande kunder har ökat avsevärt de senaste åren. Vi inkluderar inga ytterligare förvärv i våra tillväxtprognoser. Vi höjer våra brutto- och EBITDA-marginalantaganden för att återspegla förbättrade stordriftsfördelar, vilket framgår av de senaste resultatrapporterna. Sammantaget ger den reviderade prognosen en genomsnittlig EBITDA-uppskattning 3,7 % högre för 2026-2028E. Vi justerar vårt basscenario något till 198 SEK per aktie (från 210) på grund av en högre storlekspremie och diskonteringsränta i DCF-modellen och utspädning. Detta motsvarar 15,8x vår NTM VPA-prognos.
Friskrivning
Carlsquare AB, www.carlsquare.se, nedan benämnt Carlsquare, bedriver verksamhet avseende Corporate Finance samt Equity Research och publicerar därvid bl.a. information om bolag och däribland analyser. Informationen har sammanställts utifrån källor som Carlsquare bedömer som tillförlitliga. Carlsquare kan dock inte garantera informationens riktighet. Ingenting som skrivs i analysen ska betraktas som en rekommendation eller uppmaning att investera i något som helst finansiellt instrument, option eller liknande. Åsikter och slutsatser som uttrycks i analysen är avsedd endast för mottagaren.
Innehållet får inte kopieras, reproduceras eller distribueras till annan person utan skriftligt godkännande av Carlsquare. Carlsquare ska inte hållas ansvariga för vare sig direkta eller indirekta skador som orsakats av beslut fattade på grundval av information i denna analys. Investeringar i finansiella instrument ger möjligheter till värdestegringar och vinster. Alla sådana investeringar är också förenade med risker. Riskerna varierar mellan olika typer av finansiella instrument och kombinationer av dessa. Historisk avkastning ska inte betraktas som en indikation för framtida avkastning.
Analysen riktar sig inte till U.S. Persons (så som detta begrepp definieras i Regulation S i United States Securities Act och tolkas i United States Investment Companies Act 1940) och får inte heller spridas till sådana personer. Analysen riktar sig inte heller till sådana fysiska och juridiska personer där distributionen av analysen till sådana personer skulle innebära eller medföra risk för överträdelse av svensk eller utländsk lag eller författning.
Analysen är en så kallad Uppdragsanalys där det analyserade Bolaget tecknat ett avtal Carlsquare för analystäckning. Analyserna publiceras löpande under avtalsperioden och mot sedvanlig fast ersättning.
Carlsquare kan eller kan inte ha ett ekonomiskt intresse avseende det som är föremål för denna analys. Carlsquare värdesätter säkerställandet av objektivitet och oberoende, och har för detta upprättat rutiner för hantering av intressekonflikter.
Analytikerna Markus Augustsson och Niklas Elmhammer äger inte och får heller inte äga aktier i det analyserade bolaget.