
Managing Partner
EBITDA beim Unternehmensverkauf: Berechnung, Multiple und Adjusted EBITDA
29 Okt 2026
Wer sein Unternehmen verkaufen möchte, kommt am EBITDA kaum vorbei. Die Kennzahl ist eine der wichtigsten Größen bei der Bewertung und beeinflusst damit direkt den möglichen Kaufpreis. In der Praxis ergibt sich der Unternehmenswert häufig aus dem bereinigten EBITDA multipliziert mit einem Bewertungsmultiple. Bei etablierten Mittelständlern liegt dieser Multiple als Orientierungswert oft bei rund 6,0 bis 7,0x.
Wer sein EBITDA sauber berechnet, nachvollziehbar bereinigt und die tatsächliche Ertragskraft überzeugend darstellt, beeinflusst den Kaufpreis häufig stärker als mit einer Diskussion um einen höheren Multiple.
Welche Bereinigungen möglich sind, welche Multiples in unterschiedlichen Branchen üblich sind und welchen Unterschied das in realen Transaktionen machen kann, zeigen wir in diesem Beitrag anhand unserer Erfahrung aus der M&A-Praxis.
Das Wichtigste im Überblick
- EBITDA steht für Earnings Before Interest, Taxes, Depreciation and Amortization, also das Ergebnis vor Zinsen, Steuern und Abschreibungen. Es zeigt die operative Ertragskraft eines Unternehmens unabhängig von Finanzierung, Steuerlast und Investitionspolitik.
- Beim Unternehmensverkauf ist das EBITDA einer der wichtigsten Werttreiber. Der Unternehmenswert ergibt sich in der Praxis häufig aus Multiplikator mal EBITDA.
- Maßgeblich ist dabei in der Regel nicht das EBITDA laut Jahresabschluss, sondern das bereinigte, normalisierte EBITDA (Adjusted EBITDA). Einmaleffekte, private Kosten und Aufwendungen, die nach der Transaktion wegfallen, werden herausgerechnet.
- Käufer akzeptieren nachvollziehbare Bereinigungen oft leichter als einen höheren Multiplikator. Eine belegte Bereinigungsrechnung ist deshalb oft der wirksamste Hebel für einen höheren Kaufpreis.
- In der Praxis von Carlsquare dient für etablierte Mittelständler ein Basismultiple von rund 6 bis 7x EBITDA als Orientierungswert. Größe, Wachstum, Marge und Marktposition führen zu Zu- oder Abschlägen.
Was ist EBITDA?
EBITDA ist das operative Ergebnis eines Unternehmens vor Zinsen, Steuern und Abschreibungen. Die Kennzahl blendet aus, wie ein Unternehmen finanziert ist, wo es Steuern zahlt und wie stark es in der Vergangenheit investiert hat. Übrig bleibt der Gewinn, den das operative Geschäft erwirtschaftet.
Die Abkürzung steht für Earnings (Ergebnis) Before (vor) Interest (Zinsen), Taxes (Steuern), Depreciation (Abschreibungen auf Sachanlagen) and Amortization (Abschreibungen auf immaterielle Vermögenswerte wie Software, Patente oder Firmenwerte).
Weil das EBITDA diese Einflüsse ausklammert, lassen sich Unternehmen mit unterschiedlicher Kapitalstruktur, Steuersituation und Abschreibungspolitik besser miteinander vergleichen. Deshalb ist es eine zentrale Bezugsgröße bei Unternehmensbewertungen und Transaktionen im Mittelstand. Unter den ertragsbasierten Kennzahlen gilt ein cashflow-naher Multiplikator wie das EBITDA als besonders aussagekräftig.
Wie berechnet man das EBITDA?
Das EBITDA lässt sich aus der Gewinn- und Verlustrechnung ableiten. Am gebräuchlichsten ist die Berechnung vom Jahresüberschuss ausgehend:
EBITDA = Jahresüberschuss + Ertragsteuern + Zinsaufwand (abzüglich Zinserträge) + Abschreibungen
Alternativ kann vom EBIT ausgegangen werden: EBITDA = EBIT + Abschreibungen.
Ein vereinfachtes Beispiel:
| Position | Betrag |
|---|---|
| Jahresüberschuss | 1,2 Mio. € |
| + Ertragsteuern | 0,5 Mio. € |
| + Zinsergebnis (Saldo) | 0,3 Mio. € |
| = EBIT | 2,0 Mio. € |
| + Abschreibungen auf Sachanlagen und immaterielle Vermögenswerte | 0,8 Mio. € |
| = EBITDA | 2,8 Mio. € |
Setzt man das EBITDA ins Verhältnis zum Umsatz, erhält man die EBITDA-Marge. Bei einem Umsatz von 20 Mio. € entspricht ein EBITDA von 2,8 Mio. € einer Marge von 14 Prozent. Die Marge ist ein wichtiger Indikator für die Profitabilität und fließt in die Höhe des Bewertungsmultiples ein. Wie Marge und EBITDA in die Unternehmensbewertung einfließen und welche Rolle sie im Ablauf eines Unternehmensverkaufs spielen, zeigen wir in eigenen Beiträgen.
Was ist der Unterschied zwischen EBIT und EBITDA?
Der Unterschied liegt in den Abschreibungen. Das EBIT (Ergebnis vor Zinsen und Steuern) berücksichtigt Abschreibungen, das EBITDA nicht. Das EBITDA ist deshalb immer mindestens so hoch wie das EBIT.
Das EBIT eignet sich besonders für Unternehmen mit hohem Investitionsbedarf, etwa im Maschinenbau oder in der Produktion, bei denen Abschreibungen einen realen, wiederkehrenden Aufwand abbilden. Das EBITDA ist dagegen die gängige Standardgröße in M&A-Transaktionen und bei Finanzinvestoren.
Für die Bewertung ist die Unterscheidung wichtig: Da das EBITDA höher ist als das EBIT, fallen EBITDA-Multiples bei gleichem Unternehmenswert niedriger aus als EBIT-Multiples. Multiplikatoren sollten deshalb nicht auf die jeweils andere Kennzahl angewendet werden.
Welche Rolle spielt das EBITDA beim Unternehmensverkauf?
Das EBITDA ist beim Unternehmensverkauf ein zentraler Treiber des Unternehmenswerts. In der Praxis wird der Unternehmenswert (Enterprise Value) häufig über die Multiplikatormethode ermittelt:
Enterprise Value = normalisiertes EBITDA × Multiple
Der Enterprise Value versteht sich cash- und debt-free, also ohne Berücksichtigung von Barmitteln und Finanzschulden. Um vom Enterprise Value zum Kaufpreis für die Anteile (Equity Value) zu gelangen, werden anschließend typischerweise Finanzschulden, schuldenähnliche Positionen und Überschussliquidität verrechnet. Je nach Deal wird das Working Capital an ein vereinbartes Zielniveau angepasst. Wie die verschiedenen Bewertungsverfahren im Einzelnen funktionieren, erläutern wir im Beitrag „Unternehmenswert berechnen: Methoden, Faustformeln und was Käufer wirklich zahlen“.
Aus der Formel ergeben sich für die Verkäuferseite zwei Ansatzpunkte:
- Den Multiplikator erhöhen: durch überzeugende Argumente, eine starke Equity Story und eine gute Marktperspektive.
- Das EBITDA erhöhen: idealerweise durch mehr Gewinn aus dem operativen Geschäft und durch eine sorgfältige Bereinigung des ausgewiesenen Ergebnisses.
Die Erfahrung aus Transaktionen zeigt, dass es für einen attraktiven Kaufpreis nicht allein auf den Multiplikator ankommt. Ebenso wichtig ist die sorgfältige Herleitung des normalisierten EBITDA. Fundierte, belegte Bereinigungen bilden die tatsächliche Ertragskraft besser ab und verbessern damit die Bewertungsbasis. Gleichzeitig lassen sie sich gegenüber Käufern, Investitionskomitees und finanzierenden Banken in der Regel gut begründen. Eine professionelle Aufbereitung des EBITDA trägt deshalb wesentlich dazu bei, das Bewertungspotenzial im Verkaufsprozess auszuschöpfen.
Zu wenig bereinigt verschenkt Wert, zu viel kostet Glaubwürdigkeit.
Wir helfen Ihnen, die richtige Balance zu finden und jede Position belastbar zu begründen.
Auch die Höhe des EBITDA spielt eine Rolle dafür, welche Käufer sich für ein Unternehmen interessieren. Für Finanzinvestoren werden Unternehmen häufig ab einem EBITDA von rund 2 Mio. € besonders relevant. In der Transaktionspraxis von Carlsquare zeigt sich, dass oberhalb dieser Größenordnung oder bei mehr als 5 Mio. € wiederkehrendem Umsatz die Wahrscheinlichkeit eines erfolgreichen Verkaufs deutlich steigt.
Was ist ein EBITDA-Multiple und wie hoch ist er?
Der EBITDA-Multiple gibt an, um welches Vielfache des EBITDA ein Unternehmen bewertet wird. Er wird aus vergleichbaren börsennotierten Unternehmen oder vergleichbaren Transaktionen abgeleitet und anschließend an die Besonderheiten des jeweiligen Unternehmens angepasst.
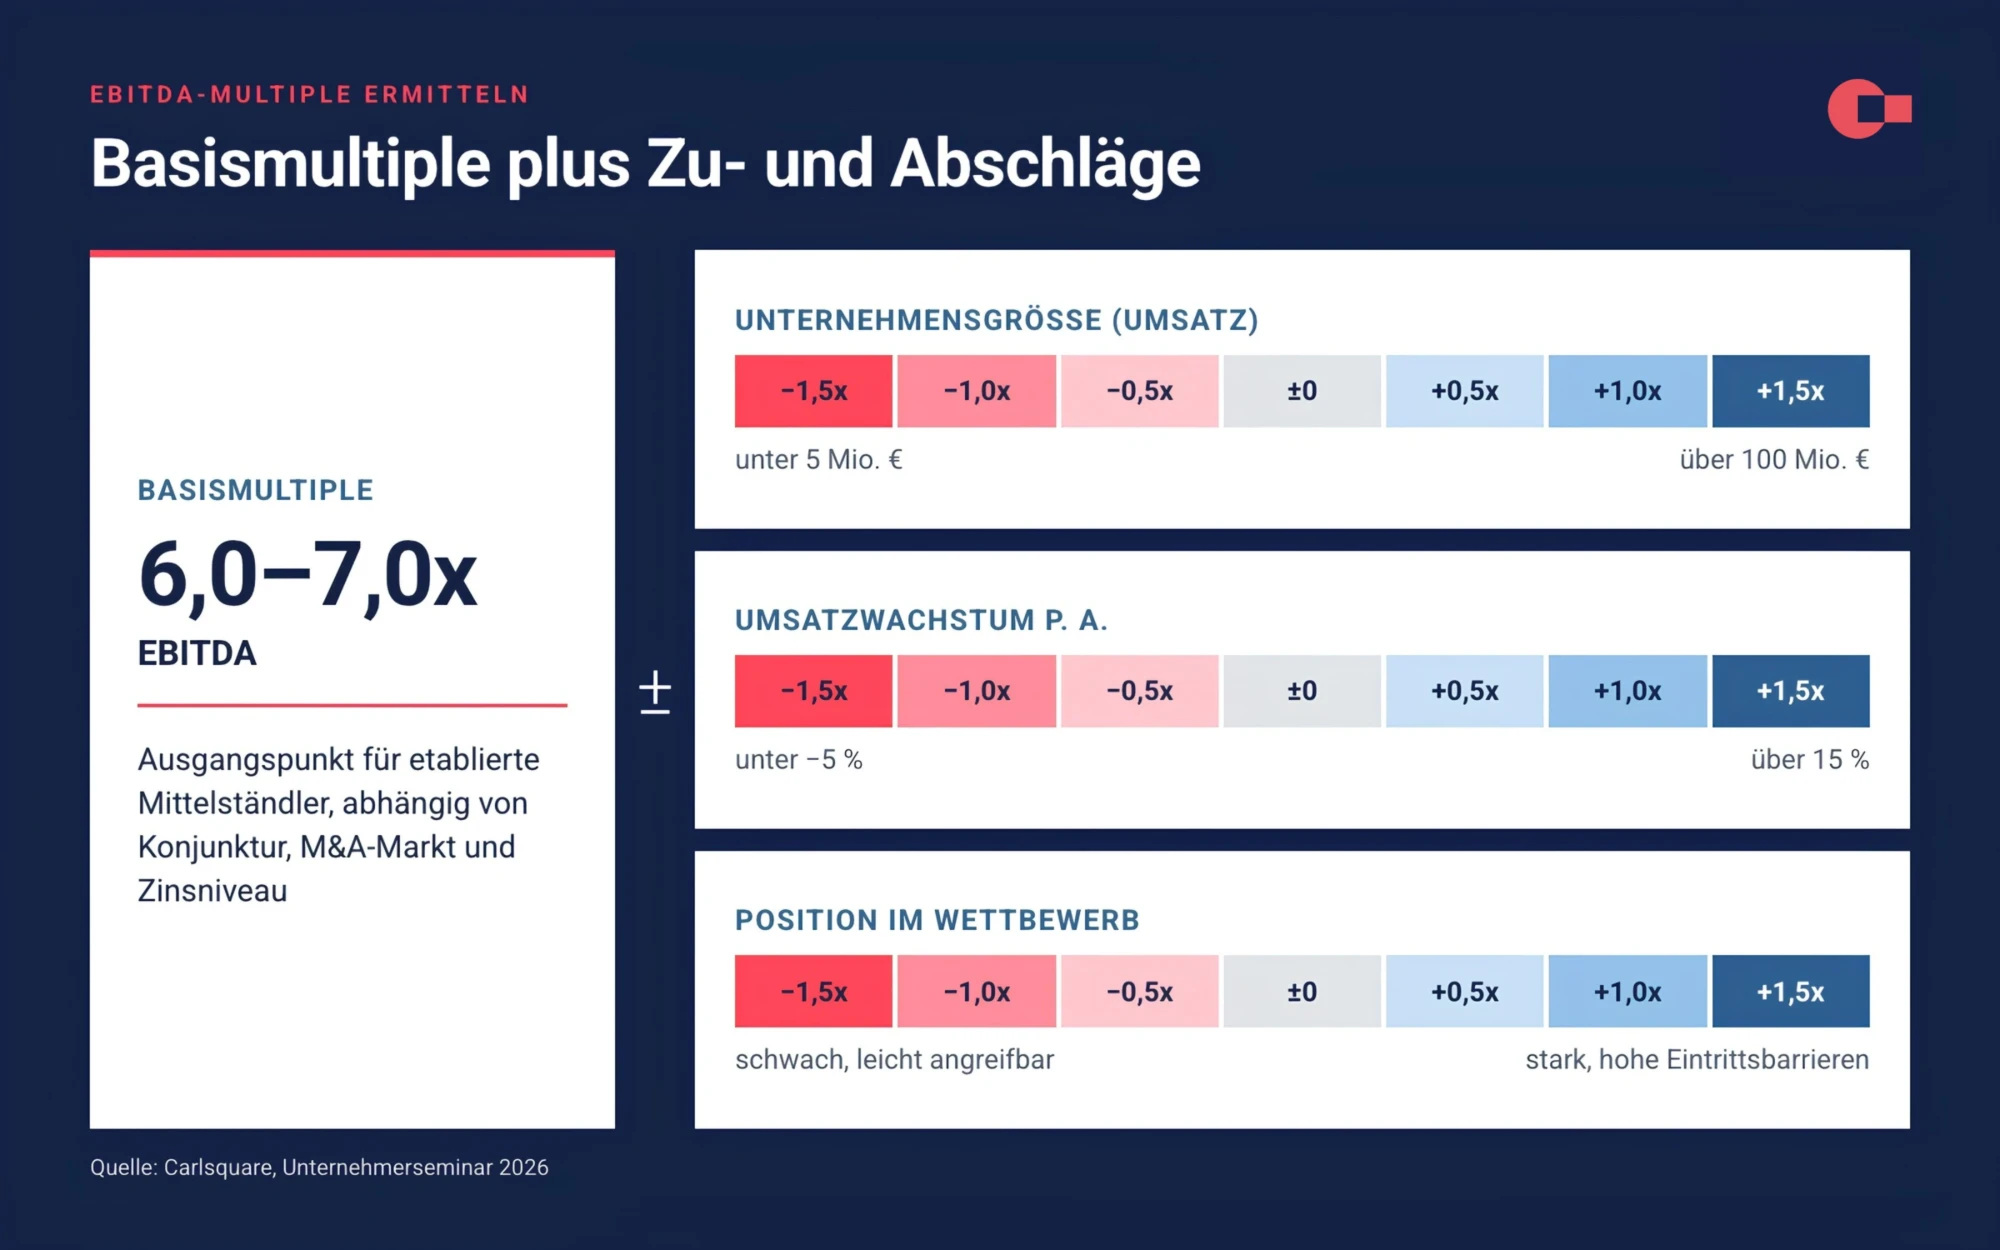
Ausgangspunkt ist ein Basismultiple, das in der Praxis für etablierte Mittelständler meist im Bereich von 6,0 bis 7,0x liegt. Dieser Wert dient nur als Orientierung. Die tatsächliche Bewertung hängt von verschiedenen Faktoren ab. Besonders relevant sind:
- Unternehmensgröße: Bei weniger als 5 Mio. € Umsatz ist eher mit einem Abschlag zu rechnen, während Unternehmen mit mehr als 100 Mio. € Umsatz eher einen Aufschlag erzielen können. Größere Unternehmen verfügen häufig über eine breitere Kundenbasis und ein geringeres Risikoprofil.
- Umsatzwachstum: Schrumpft der Umsatz um mehr als 5 Prozent, kann sich das negativ auf den Multiple auswirken. Ein Wachstum von mehr als 15 Prozent kann dagegen einen Aufschlag rechtfertigen.
- EBITDA-Marge: Eine hohe Marge im Branchenvergleich stützt die Bewertung, eine niedrige Marge führt eher zu einem Abschlag. Eine stark überdurchschnittliche Marge wird aber auf ihre Nachhaltigkeit hin geprüft werden.
- Wettbewerbsposition: Eine starke Marktposition, hohe Markteintrittsbarrieren, schwer replizierbare Technologien, Krisenresistenz und eine hohe Kundenbindung können sich positiv auf die Bewertung auswirken.
- Marktumfeld: Auch die aktuelle Situation am M&A-Markt, das Zinsniveau und die Entwicklung der jeweiligen Branche beeinflussen den erzielbaren Multiple.
Auch ein großer adressierbarer Markt, eine geringe Abhängigkeit von einzelnen Vertriebskanälen, Synergien mit dem Käufer, eine hohe EBITDA-to-Cash-Conversion und ein erfahrenes Managementteam können die Bewertung positiv beeinflussen. Für Unternehmensgröße, Umsatzwachstum und Wettbewerbsposition setzt Carlsquare als Orientierung jeweils Zu- oder Abschläge von bis zu 1,5x gegenüber dem Basismultiple an.
Der EBITDA-Multiple ist jedoch nicht für jedes Unternehmen die passende Bewertungsgröße. Bei stark wachsenden Unternehmen, die noch kein oder nur ein geringes EBITDA erzielen, kann stattdessen der Umsatz als Bezugsgröße sinnvoller sein. Als grobe Orientierung gilt: Bei einem Wachstum von weniger als 30 Prozent wird häufig ein EBITDA-Multiple verwendet. Liegt das Wachstum darüber, rückt eine Bewertung auf Basis des Umsatzes stärker in den Vordergrund.
Das gilt insbesondere für Unternehmen mit einem hohen Anteil wiederkehrender Umsätze. Finanzinvestoren ziehen einen Umsatz-Multiple vor allem dann in Betracht, wenn mehr als die Hälfte der Umsätze wiederkehrend ist und das Unternehmen gleichzeitig um mehr als 30 Prozent wächst. Diese Konstellation findet sich häufig bei Unternehmen aus dem Bereich Software und TMT.
Welche Multiples gelten in welcher Branche?
Die Bewertungsniveaus unterscheiden sich deutlich zwischen den Branchen. Eine regelmäßig aktualisierte Orientierung liefert das FINANCE Magazin, das Multiplikatoren auf Basis von Einschätzungen aus der M&A-Praxis veröffentlicht. Die folgende Übersicht zeigt EBIT-Multiples, keine EBITDA-Multiples. Da das EBITDA über dem EBIT liegt, fallen die entsprechenden EBITDA-Multiples niedriger aus.
| Branche | EBIT-Multiple Small-Cap | EBIT-Multiple Mid-Cap |
|---|---|---|
| Software/IT-Services | 8,0–10,0x | 9,8–12,0x |
| Medtech/Gesundheitsindustrie | 7,8–9,4x | 8,9–11,0x |
| Erneuerbare Energien | 6,6–9,0x | 8,7–10,8x |
| Elektrotechnik/Digitalindustrie | 7,0–8,8x | 8,0–9,8x |
| Kosmetik | 6,7–8,6x | 8,0–9,5x |
| E-Commerce | 6,2–8,3x | 7,2–9,4x |
| Nahrungs- und Genussmittel | 6,2–7,4x | 7,4–8,2x |
| Beratende Dienstleistungen | 5,5–7,5x | 7,0–8,1x |
| Maschinen- und Anlagenbau | 5,5–7,0x | 6,0–7,9x |
Quelle: FINANCE Magazin, EBIT-Multiplikatoren für den Unternehmenswert, Januar 2026 (Auszug)
Branchenmultiples bieten eine gute Orientierung für die Einordnung des Unternehmenswerts. Für die konkrete Bewertung kommen jedoch die individuellen Stärken und Perspektiven eines Unternehmens hinzu, etwa Wachstumspotenzial, Marktposition, Investitionsbedarf und mögliche Synergien mit einem Käufer. Auch der Wettbewerb im Verkaufsprozess, die Deal-Struktur und die Verteilung der Risiken beeinflussen den erzielbaren Kaufpreis. So entsteht aus dem Branchenmultiple eine Bewertung, die die Situation und das Potenzial des Unternehmens berücksichtigt.
Was ist ein bereinigtes EBITDA (Adjusted EBITDA)?
Das bereinigte oder normalisierte EBITDA, im M&A-Umfeld meist Adjusted EBITDA genannt, zeigt, welche operative Ertragskraft ein Unternehmen unter normalen Bedingungen erzielt. Dafür wird das ausgewiesene EBITDA um Sondereffekte bereinigt, die das Ergebnis einmalig beeinflussen oder nach einem Eigentümerwechsel voraussichtlich nicht mehr anfallen.
Dazu können beispielsweise einmalige Aufwendungen, eigentümerbezogene Kosten oder andere nicht wiederkehrende Effekte gehören. Das Adjusted EBITDA schafft damit eine Grundlage, um die nachhaltig erzielbare Ertragskraft des Unternehmens im Rahmen der Bewertung einzuordnen.
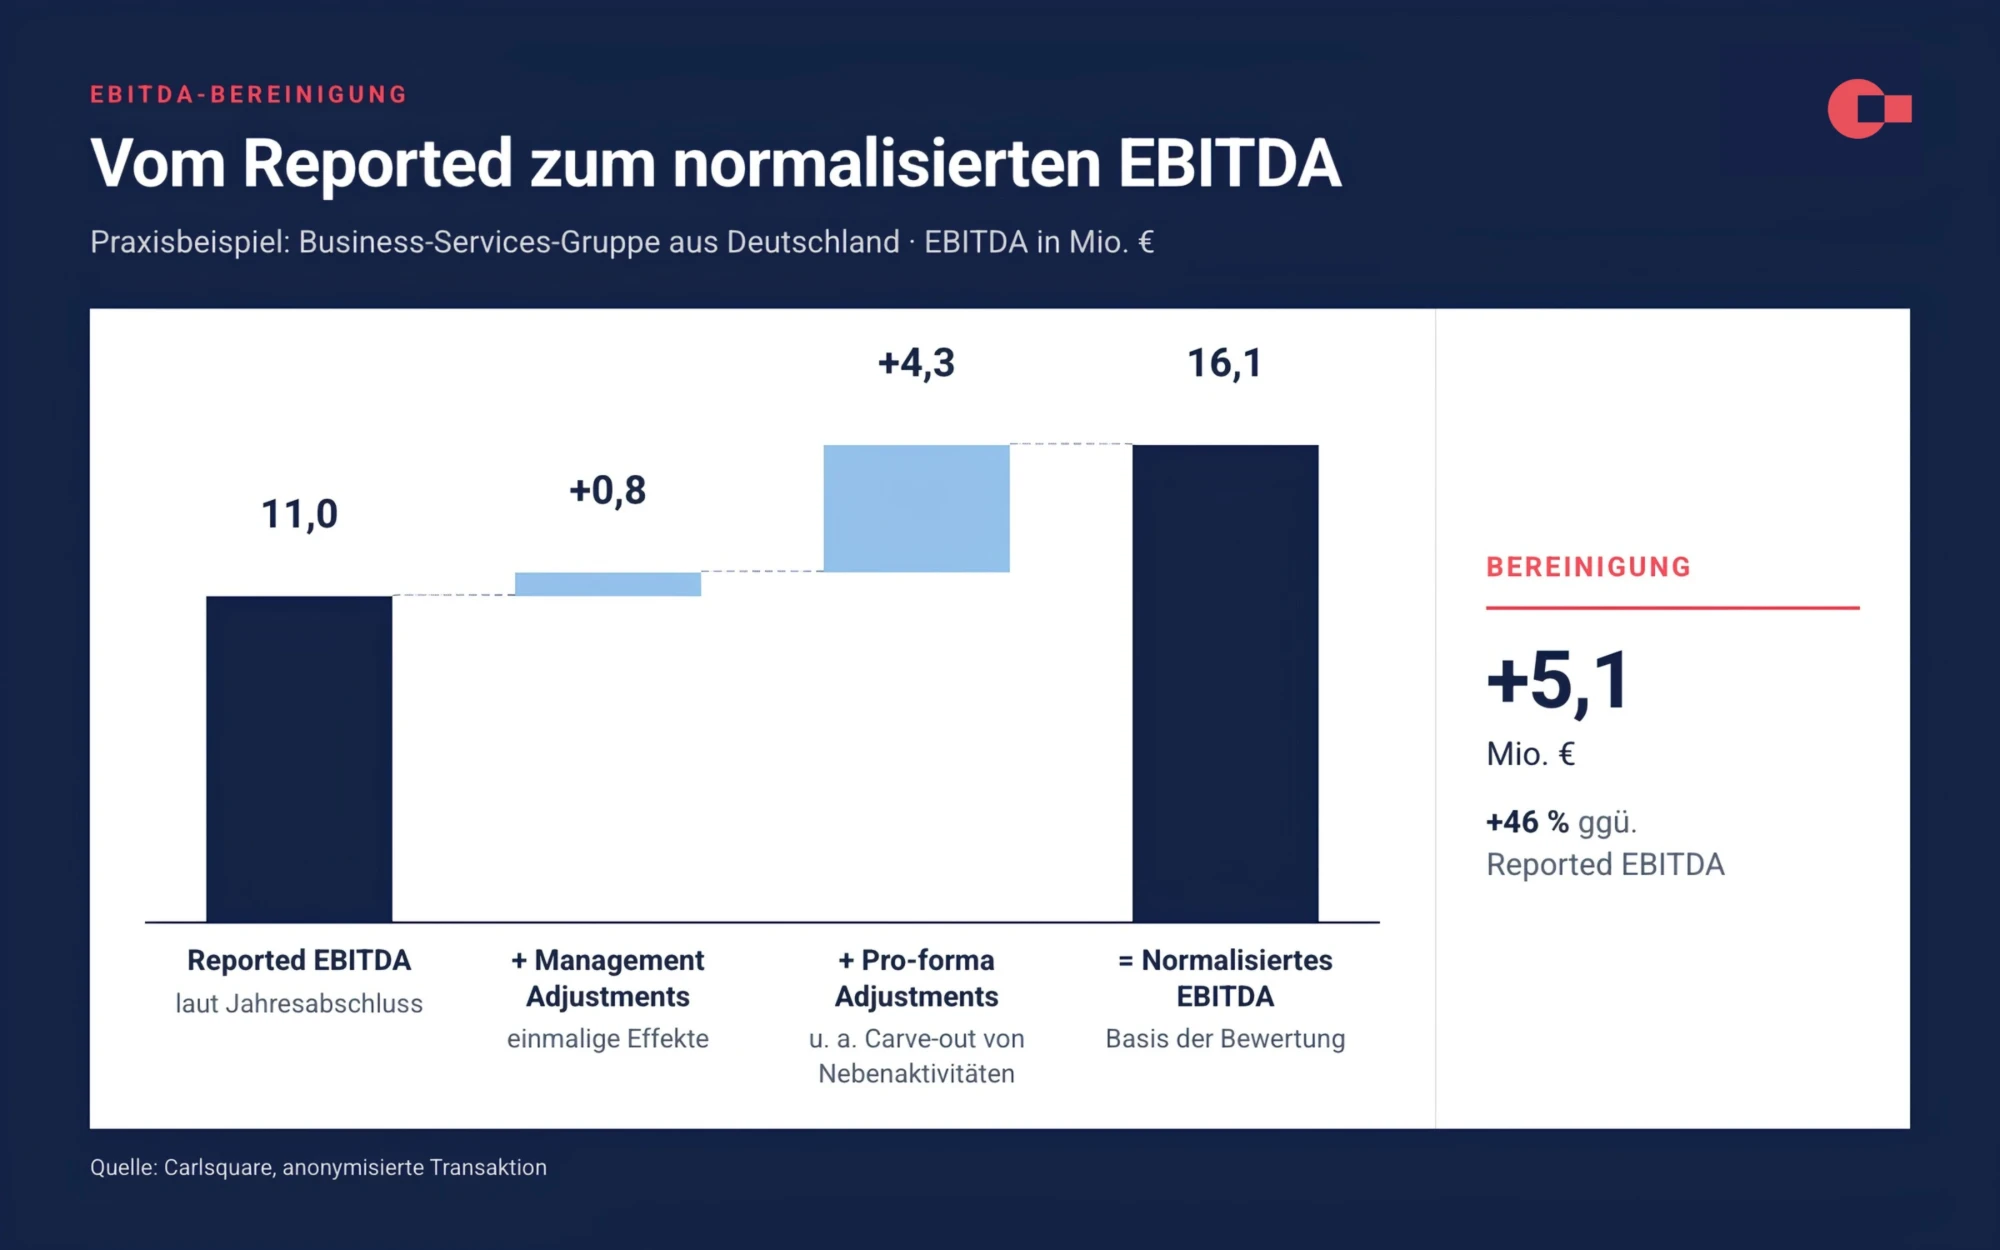
Die Bereinigung erfolgt typischerweise in drei Stufen:
- Reported EBITDA als Ausgangspunkt: Die Berechnung beginnt mit dem im Jahresabschluss ausgewiesenen EBITDA.
- Management Adjustments berücksichtigen: Einmalige und nicht wiederkehrende Effekte, die nicht das normale Geschäft widerspiegeln, werden bereinigt.
- Pro-forma Adjustments vornehmen: Aufwendungen, die in einem nicht eigentümergeführten Unternehmen oder innerhalb einer größeren Gruppe nicht anfallen würden, werden entsprechend angepasst.
Das Ergebnis ist das normalisierte EBITDA und die Grundlage für die weitere Bewertungsdiskussion. Synergien, die nur ein Käufer realisieren kann, fließen in der Regel nicht in das normalisierte EBITDA des Verkäufers ein. Sie sind Gegenstand der Kaufpreisverhandlung.
Das normalisierte EBITDA kann dazu beitragen, unterschiedliche Bewertungsvorstellungen von Käufer- und Verkäuferseite zusammenzuführen. Neben dem Multiple bietet damit auch die Herleitung des normalisierten EBITDA einen Ansatzpunkt in der Kaufpreisverhandlung.
Wie lässt sich das EBITDA vor dem Verkauf optimieren?
Der nachhaltigste Weg zu einem höheren EBITDA ist ein profitableres Geschäft. Darüber hinaus gibt es Stellschrauben, die das ausgewiesene Ergebnis sachgerecht darstellen. Welche weiteren Werttreiber vor einem Verkauf ansetzen, beschreibt unser Beitrag Unternehmenswert steigern.
1. Rechnungslegung verstehen und sachgerecht darstellen
Die Art der Rechnungslegung beeinflusst das EBITDA. Ein Beispiel ist die Aktivierung selbst erstellter Software. Wird eine intern entwickelte Software als immaterieller Vermögenswert aktiviert, steigen zwar die Abschreibungen, das EBITDA wird jedoch entlastet, weil es vor Abschreibungen gemessen wird. Die Aktivierung muss offengelegt werden. Käufer normalisieren diesen Effekt in der Regel wieder, weil die Entwicklungskosten weiterhin anfallen. Der Effekt verändert also die Darstellung, nicht die Ertragskraft.
Nach IFRS 15 dürfen zusätzliche Kosten für den Vertragsabschluss unter bestimmten Voraussetzungen aktiviert und über die Laufzeit verteilt werden. Nach HGB ist dieses Vorgehen in der Regel nicht in gleicher Weise möglich. Ebenso wirkt sich aus, wie halbfertige Aufträge bilanziert werden.
Käufer prüfen in der Due Diligence genau, wie gebucht wurde. Bilanzielle und steuerliche Auswirkungen sollten deshalb vorab mit Steuerberatung und Wirtschaftsprüfung abgestimmt werden.
2. Einmalige Aufwendungen herausrechnen
Aufwendungen, die einmalig anfallen und sich im Folgejahr nicht wiederholen, können im Bewertungsjahr bereinigt werden. Typische Beispiele sind die Einführung eines neuen ERP-Systems wie SAP oder die Insolvenz eines wichtigen Kunden. Beim Kundenausfall prüfen Käufer allerdings, ob ein Konzentrationsrisiko besteht, das sich wiederholen kann. Die Bereinigung wirkt nur, wenn der Effekt tatsächlich einmalig war.
3. Kosten bereinigen, die mit der Transaktion wegfallen
Manche Aufwendungen entfallen, sobald das Unternehmen den Eigentümer wechselt, etwa Holding- und Konzernumlagen oder Kosten, die mit der Person des Gesellschafters verbunden sind. Synergien, die ein strategischer Käufer realisiert, gehören dagegen nicht in die Bereinigung des Verkäufers. Sie sind Teil der Verhandlung über den Kaufpreis.
4. Private und geschäftliche Sphäre trennen
In inhabergeführten Unternehmen fließen häufig private Effekte in das Ergebnis ein, zum Beispiel ungewöhnlich hohe oder niedrige Gehälter für mitarbeitende Familienmitglieder, Mieten für Immobilien im Eigentum des Unternehmers oder Pensionszusagen. Diese Effekte werden normalisiert, damit das Ergebnis dem eines fremdgeführten Unternehmens entspricht.
Je früher Sie Ihr EBITDA aufbereiten, desto stärker ist Ihre Position in der Kaufpreisverhandlung.
Sprechen Sie mit uns, bevor der Verkaufsprozess beginnt.
Welche Positionen werden typischerweise bereinigt?
Die folgende Liste zeigt typische Bereinigungspositionen. Sie ist nicht abschließend, denn welche Positionen im Einzelfall infrage kommen, hängt vom Unternehmen ab. Bereinigungen können das Ergebnis sowohl erhöhen als auch senken.
- Geschäftsführergehälter und Tantiemen: Wie hoch wäre die marktübliche Vergütung eines angestellten Geschäftsführers?
- Forderungsausfälle außerhalb des üblichen Geschäftsbetriebs, etwa durch die Insolvenz eines Großkunden, sofern kein wiederkehrendes Risiko besteht
- Sonderprojekte wie Strategieprojekte oder eine SAP-Einführung
- Einmalige Wachstumsinvestitionen, sofern sie nachvollziehbar abgegrenzt werden können und nicht laufend anfallen
- Abfindungen für Mitarbeitende oder Geschäftsführer
- Erlöse und Bilanzeffekte aus der Veräußerung von Vermögenswerten
- Mieten, die nicht dem Marktniveau entsprechen
- Holding- oder Konzernumlagen
- Beraterkosten, zum Beispiel im Zusammenhang mit der Transaktion
- Kosten, die nach der Transaktion nicht mehr anfallen oder sich verändern
Wie weit darf eine EBITDA-Bereinigung gehen?
Bereinigungen sind zulässig, wenn sie sachlich begründet sind. Zu aggressive Positionen kosten jedoch Glaubwürdigkeit. Wer zu viele oder schwer belegbare Positionen bereinigt, verliert gegenüber Käufern an Vertrauen, und das kann die gesamte Verhandlung belasten.
Umgekehrt verschenkt häufig Wert, wer auf begründete Bereinigungen verzichtet. Vergleichsunternehmen, mit denen sich ein Käufer ebenfalls beschäftigt, bereinigen ihre Zahlen in der Regel auch. Entscheidend ist Transparenz: Jede Bereinigung sollte nachvollziehbar hergeleitet und belegt werden. Idealerweise geschieht das bereits vor Beginn des Verkaufsprozesses, etwa im Rahmen einer Vendor Due Diligence, und wird im Informationsmemorandum konsistent dargestellt.
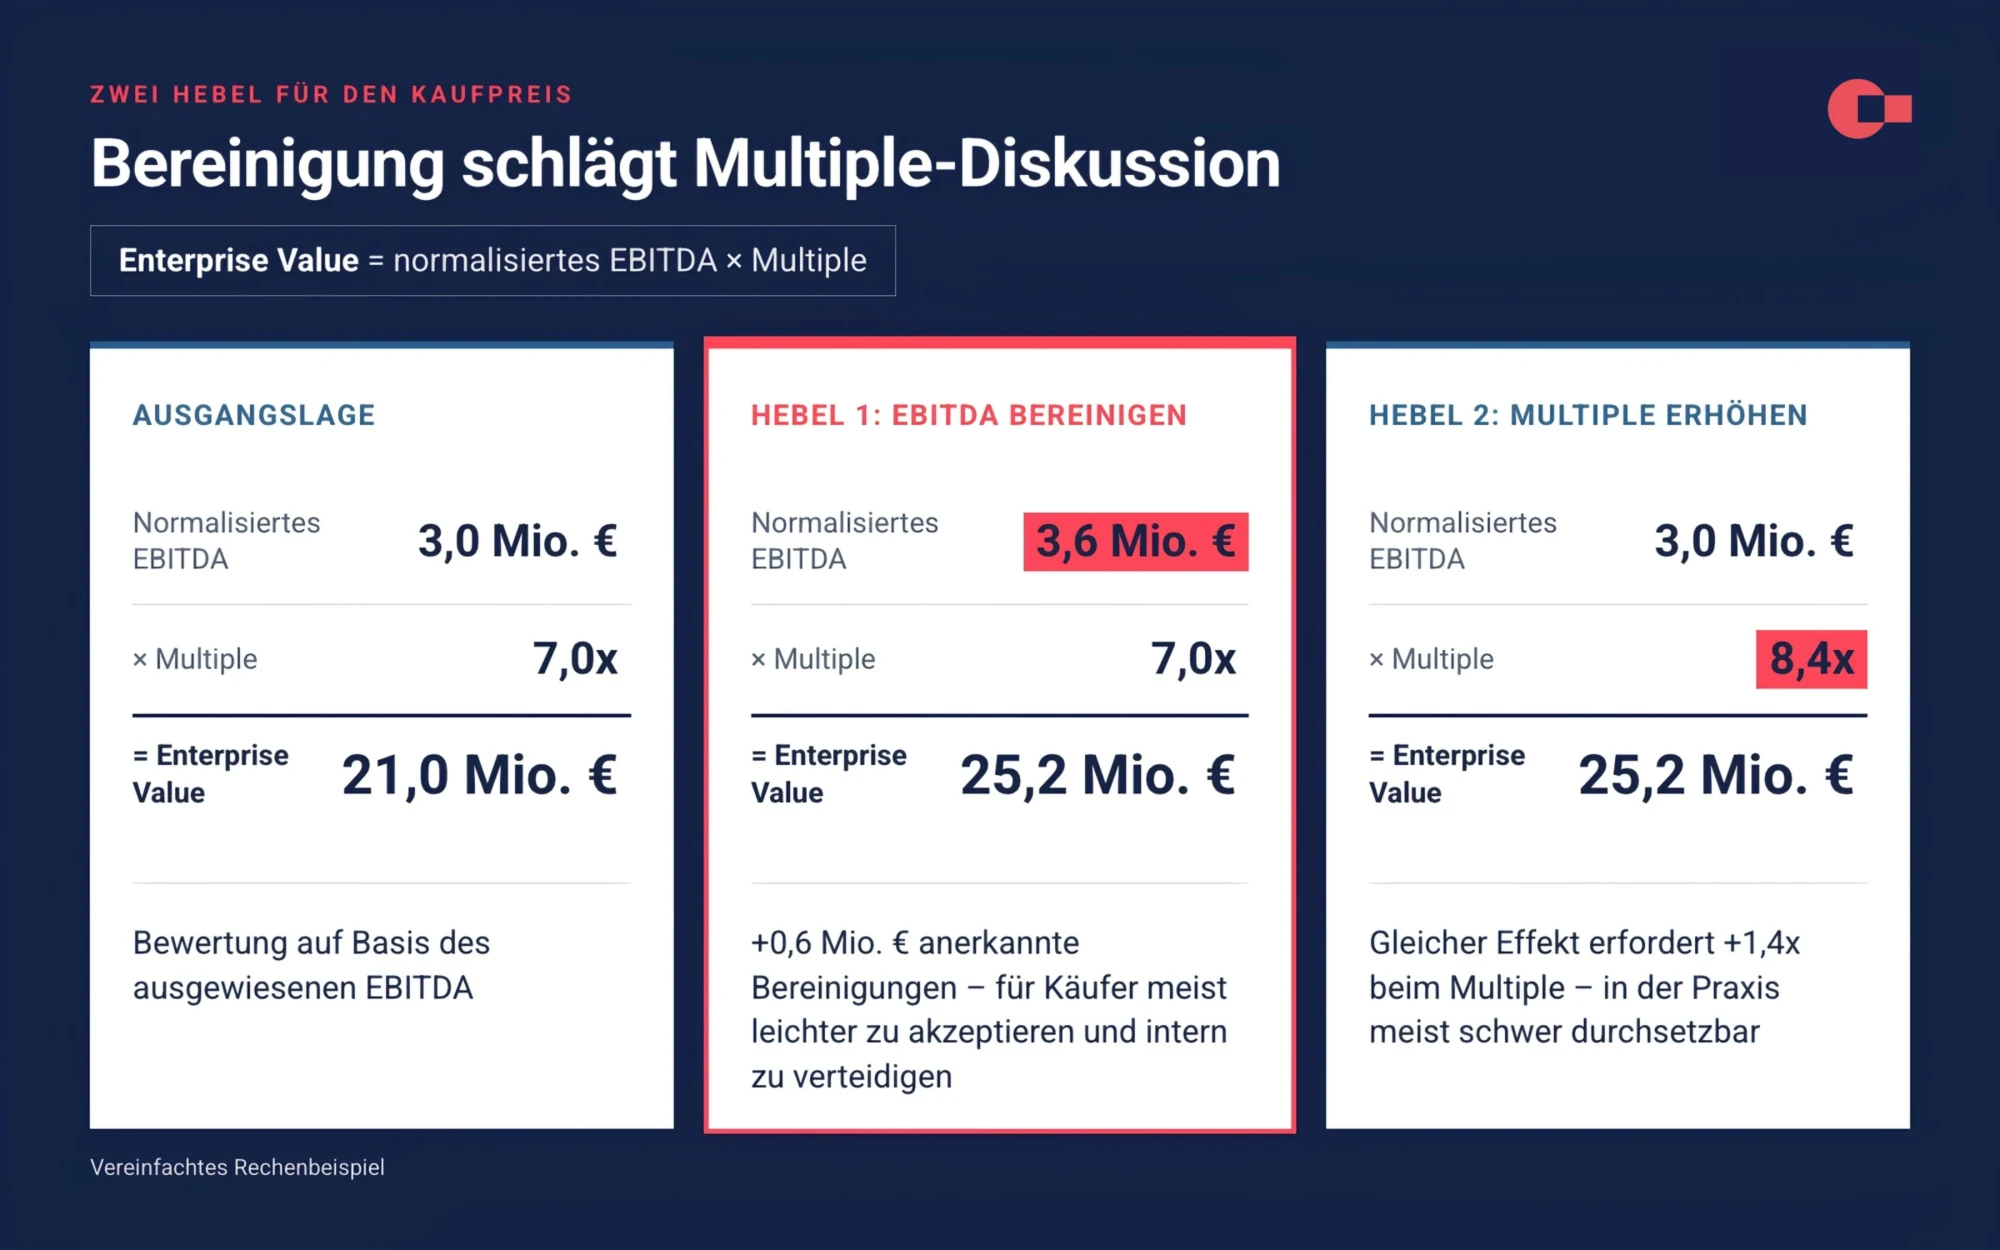
Welchen Unterschied das machen kann, zeigt ein vereinfachtes Rechenbeispiel: Ein Unternehmen weist ein EBITDA von 3,0 Mio. € aus und wird mit 7x bewertet, der Enterprise Value liegt bei 21 Mio. €. Werden Bereinigungen von 0,6 Mio. € anerkannt, steigt der Enterprise Value beim gleichen Multiple auf 25,2 Mio. €, also um 4,2 Mio. €. Um denselben Effekt über den Multiple zu erzielen, müsste der Käufer von 7,0x auf 8,4x gehen, ein Schritt, zu dem viele Käufer nicht bereit sind.
Was bringt eine EBITDA-Bereinigung in der Praxis?
Drei anonymisierte Transaktionen aus der Beratungspraxis von Carlsquare zeigen, wie stark sich das normalisierte EBITDA vom ausgewiesenen Ergebnis unterscheiden kann:
| Unternehmen | Reported EBITDA | Normalisiertes EBITDA | Bereinigung | Hintergrund |
|---|---|---|---|---|
| Business-Services-Gruppe aus Deutschland | 11,0 Mio. € | 16,1 Mio. € | + 5,1 Mio. € (46 %) | Unterschiedliche Profitabilität der Einheiten durch Kapazitätsausweitung, Nebenaktivitäten wurden als Carve-out-Position normalisiert |
| Mittelständisches Dienstleistungsunternehmen | 17,4 Mio. € | 21,6 Mio. € | + 4,2 Mio. € (24 %) | Relativ hohe Aufwendungen für die Gesellschafter wurden als harte Bereinigung normalisiert |
| Unternehmen aus der Touristik | 1,0 Mio. € | 2,8 Mio. € | + 1,8 Mio. € (180 %) | Wachstumsbedingte Unterperformance und ein aus steuerlichen Gründen bewusst reduziertes Reported EBITDA |
Die Fälle zeigen auch, dass Käufer nicht jede Bereinigung akzeptieren. In diesen Transaktionen blieb der finale Kaufpreis gegenüber dem Letter of Intent dennoch unverändert, obwohl einzelne Positionen nicht anerkannt wurden. Eine gut begründete Bereinigungsrechnung kann damit Verhandlungsspielraum schaffen, auch wenn am Ende nicht jede Position durchgesetzt wird.
Welche Rolle spielt das EBITDA bei Earn-Out-Regelungen?
Das EBITDA ist neben Umsatz und EBIT eine der häufigsten Bezugsgrößen für einen Earn-Out. Dabei wird ein Teil des Kaufpreises an das Erreichen künftiger EBITDA-Ziele geknüpft. Häufig ist die Erfüllung des Businessplans Voraussetzung für den vollen Multiple: Wird das Ziel erreicht, gilt beispielsweise ein Multiple von 9x, bei einer Unterschreitung reduziert er sich auf 7x oder 8x.
Gerade weil der Begriff EBITDA Auslegungsspielraum lässt, sollte im Kaufvertrag genau festgelegt werden, wie die Kennzahl berechnet wird, welche Rechnungslegungsgrundsätze gelten und wie Einmaleffekte behandelt werden.
Welches Jahr und welcher Zeitraum wird herangezogen, um das EBITDA zu ermitteln?
Ausgangspunkt ist in der Regel der letzte verfügbare Jahresabschluss. Bei wachsenden Unternehmen wird aber auch die Entwicklung im aktuellen Geschäftsjahr verfolgt und die Bewertung erfolgt dann auf das EBITDA der letzten 12 Monate (LTM = Last Twelve Months”) oder – je weiter das Geschäftsjahr fortgeschritten ist – auf dem aktuellen Jahr. Gerne wird das mit einem Earnout auf die tatsächliche Performance verbunden, während beim Abschluss der Transaktion erst einmal eine Abschlagszahlung erfolgt.
Welche Bereinigungen und Bewertungsansätze in Ihrer Situation eine Rolle spielen können, besprechen wir gern in einem unverbindlichen Erstgespräch.
Fazit: Das EBITDA ist oft der wirksamste Hebel für den Kaufpreis
Das EBITDA ist beim Unternehmensverkauf eine der zentralen Bezugsgrößen für den Unternehmenswert. Weil Käufer beim Multiple oft wenig Spielraum zeigen, liegt der wirksamste Hebel für die Verkäuferseite häufig im EBITDA selbst: in einem profitablen Geschäft, in der sachgerechten Darstellung der Zahlen und in einer transparenten, gut belegten Bereinigungsrechnung.
Wer sein Adjusted EBITDA frühzeitig und nachvollziehbar aufbereitet, schafft eine gute Grundlage für die Kaufpreisverhandlung. Eine erfahrene M&A-Beratung kann dabei helfen, die relevanten Bereinigungen zu identifizieren, sie gegenüber Käufern zu argumentieren und passende Käufergruppen anzusprechen.
FAQ: Häufige Fragen zum EBITDA
Was bedeutet EBITDA einfach erklärt?
EBITDA ist das Ergebnis eines Unternehmens vor Zinsen, Steuern und Abschreibungen. Die Kennzahl zeigt, wie viel das operative Geschäft erwirtschaftet, unabhängig davon, wie das Unternehmen finanziert ist, wie viel Steuern es zahlt und wie stark es investiert hat.
Wie berechnet man das EBITDA?
Das EBITDA ergibt sich aus dem Jahresüberschuss zuzüglich Steuern, Zinsaufwand (abzüglich Zinserträge) und Abschreibungen. Alternativ lässt es sich aus dem EBIT berechnen, indem die Abschreibungen hinzugerechnet werden.
Was ist ein guter EBITDA-Multiple?
Für etablierte mittelständische Unternehmen dient nach der Erfahrung von Carlsquare ein Basismultiple von rund 6 bis 7x EBITDA als Orientierungswert. Starkes Wachstum, eine hohe Marge, wiederkehrende Umsätze und eine starke Marktposition können den Multiple auf 8 bis 10x und darüber heben, kleinere Unternehmen mit schwachem Wachstum werden eher mit Abschlägen bewertet. Die konkreten Werte variieren je nach Branche und Marktphase deutlich.
Was ist eine gute EBITDA-Marge?
Das hängt stark von der Branche ab. Als Orientierung aus der Transaktionspraxis gilt: Eine EBITDA-Marge von über 20 Prozent gehört zu den Faktoren, die eine Premiumbewertung begünstigen können, während Margen unter 10 Prozent eher zu einer Basisbewertung führen.
Was ist der Unterschied zwischen EBITDA und Adjusted EBITDA?
Das EBITDA laut Jahresabschluss (Reported EBITDA) kann auch Einmaleffekte und eigentümerbezogene Kosten enthalten. Das Adjusted EBITDA bereinigt diese Effekte und soll das nachhaltige operative Ergebnis zeigen. Beim Unternehmensverkauf ist das Adjusted EBITDA in der Regel die Basis für die Bewertungsdiskussion.
Ab welchem EBITDA ist ein Unternehmen für Finanzinvestoren interessant?
In der Regel ab einem EBITDA von rund 2 Mio. €. Oberhalb dieser Schwelle oder bei mehr als 5 Mio. € wiederkehrendem Umsatz steigt nach der Erfahrung von Carlsquare die Wahrscheinlichkeit eines erfolgreichen Verkaufs deutlich. Darunter kommen häufiger strategische Käufer oder Nachfolgelösungen wie ein Management-Buy-out oder Management-Buy-in infrage.
Warum wird bei manchen Unternehmen nicht das EBITDA, sondern der Umsatz bewertet?
Bei stark wachsenden Unternehmen, die noch kein oder nur ein geringes EBITDA erzielen, sind EBITDA-Multiples oft wenig aussagekräftig. Bei einem Wachstum von mehr als 30 Prozent und einem hohen Anteil wiederkehrender Umsätze wird deshalb häufig ein Umsatzmultiplikator angewendet, etwa bei SaaS-Unternehmen.

Similar Insights